Domain widerstandsmessung.de kaufen?
Wir ziehen mit dem Projekt
widerstandsmessung.de um.
Sind Sie am Kauf der Domain
widerstandsmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain widerstandsmessung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
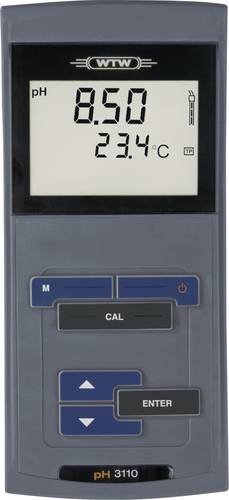
WTW Cond 3110 Leitfähigkeits-Messgerät LeitfähigkeitZuverlässiges Leitfähigkeitsmessgerät mit automatischer nIF-Temperaturkompensation nach DIN EN 27888 für Routinemessung in natürlichen Wässern und Abwasser. Leitfähigkeitsmessung ohne Aufwand: das Cond 3110 ist ein robustes und wasserdichtes Gerät für die portable Leitfähigkeitsmessung. Eine sichere Bedienung ist durch automatisierte Funktionen gewährleistet, welche die Anzahl der Tasten reduzieren.910,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
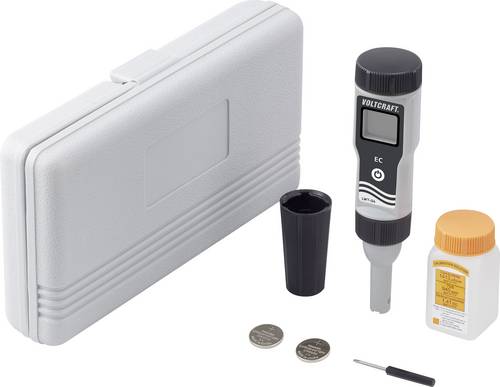
VOLTCRAFT LWT-04 Leitfähigkeits-Messgerät LeitfähigkeitEinfach in der Handhabung und verlässlich beim Gebrauch bei hoher Präzision. Mit dem LWT-04 lässt sich leicht und genau die Leitfahigkeit bestimmen. Ideal für Praktiker, die unter widrigen Bedingungen nicht auf qualitativ hochwertige Messwerte verzichten möchten.51,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur 487104Für die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.200,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech EC210 Leitfähigkeits-Messgerät Leitfähigkeit, Gelöste Teilchen (TDS)Das Kompakt-Leitfähigkeits-/TDS Messgerät erlaubt Messungen bei gleichzeitiger Anzeige von Leitfähigkeit oder TDS mit Temperatur. Drei Bereiche für Leitfähigkeit und TDS plus einstellbare Temperaturkompensationsfaktor sind vorhanden, um die Genauigkeit zu erhalten. Auf dem Produkt gekennzeichnet sind automatische Temperaturkompensation, Min/Max und Data Hold-Funktionen und automatische Abschaltung mit Deaktivierungsfunktion. Verwenden Sie optional 1413μS Leitfähigkeitsstandard (EG-1413-P) für die Kalibrierung.296,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
GOTRAYS Dc 0-450 V Zeiger Voltmeter Spannungsmesser Schaltung Messgerät Genauigkeit ± 2,5 %Allgemeine Beschreibung Das DC-Zeigervoltmeter ist ein Stromkreismessgerät zur direkten Messung der Spannung in Stromkreisen. Mit einer klaren Siebdruckskala und einem hellen Farbkontrast sind die Ergebnisse einfach und schnell abzulesen. Sein einfacher Aufbau und die stabile Qualität gewährleisten eine hohe Messgenauigkeit mit einer Genauigkeit von ±2,5 %.30,28 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WTW Cond 3110 Leitfähigkeits-Messgerät LeitfähigkeitZuverlässiges Leitfähigkeitsmessgerät mit automatischer nIF-Temperaturkompensation nach DIN EN 27888 für Routinemessung in natürlichen Wässern und Abwasser. Leitfähigkeitsmessung ohne Aufwand: das Cond 3110 ist ein robustes und wasserdichtes Gerät für die portable Leitfähigkeitsmessung. Eine sichere Bedienung ist durch automatisierte Funktionen gewährleistet, welche die Anzahl der Tasten reduzieren.910,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT LWT-04 Leitfähigkeits-Messgerät LeitfähigkeitEinfach in der Handhabung und verlässlich beim Gebrauch bei hoher Präzision. Mit dem LWT-04 lässt sich leicht und genau die Leitfahigkeit bestimmen. Ideal für Praktiker, die unter widrigen Bedingungen nicht auf qualitativ hochwertige Messwerte verzichten möchten.51,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur 487104Für die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.200,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech EC210 Leitfähigkeits-Messgerät Leitfähigkeit, Gelöste Teilchen (TDS)Das Kompakt-Leitfähigkeits-/TDS Messgerät erlaubt Messungen bei gleichzeitiger Anzeige von Leitfähigkeit oder TDS mit Temperatur. Drei Bereiche für Leitfähigkeit und TDS plus einstellbare Temperaturkompensationsfaktor sind vorhanden, um die Genauigkeit zu erhalten. Auf dem Produkt gekennzeichnet sind automatische Temperaturkompensation, Min/Max und Data Hold-Funktionen und automatische Abschaltung mit Deaktivierungsfunktion. Verwenden Sie optional 1413μS Leitfähigkeitsstandard (EG-1413-P) für die Kalibrierung.296,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT LWT-110 Leitfähigkeits-Messgerät Leitfähigkeit, Widerstand VC-8603595Das LWT-110 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP67 und das beleuchtete Display. Das kompakte Leitfähigkeits-Messgerät VOLTCRAFT LWT-110 besitzt eine spezialisierte Messzelle für höchstauflösende Rein/Reinstwasseranwendungen. Anwendungsgebiete sind Umkehrosmose und ähnliche Filter, Labore, Qualitätssicherung, Service.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Röllin, Peter: Flaneur der Präzision - Peter HemanFlaneur der Präzision - Peter Heman , Dieses Buch ist eine Einladung, den Basler Fotografen und Verleger Peter Heman und sein vielfältiges Schaffen neu zu entdecken. Heman hat nicht nur mit seinen Aufnahmen historischer und zeitgenössischer Bauten ein breites und international bekanntes Oeuvre hinterlassen. Seine 'Reportagen' aus dem städtischen Lebensraum Basels überzeugen durch ihren poetischen und doch realitätsnahen Charakter und erinnern zeitweise an grosse Vorbilder wie Henri Cartier-Bresson. Thematisiert werden auch die innovativen experimentellen Fotografien, die Heman vor allem in den 1950er Jahren für die Werbeabteilungen der grossen Basler Chemieunternehmen anfertigte. In grossformatigen Abbildungen lassen sich Hemans Werke im Detail erkunden. Der begleitende Text verbindet biografische Erzählung, fotografische Analyse und kulturgeschichtliche Einordnung. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20230923, Produktform: Leinen, Autoren: Röllin, Peter, Seitenzahl/Blattzahl: 333, Abbildungen: teils farbige Abbildungen, Keyword: Architekturfotografie; Basel; Ciba; Experimentelle Fotografie; Fotokunst; Heimatschutz; Monografie; Sandoz; Solarisation; VGG St. Gallen; Werbefotografie; Zillis, Fachschema: Fotograf - Fotografin, Fachkategorie: Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, Fachkategorie: einzelne Fotografen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Merian, Christoph Verlag, Verlag: Merian, Christoph Verlag, Verlag: Christoph Merian Verlag, Länge: 290, Breite: 230, Höhe: 35, Gewicht: 1427, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.